Compartilhar matéria
A S&P Global Ratings reafirmou nesta terça-feira (15) o rating de crédito de emissor ‘brAAA’ da Jalles Machado. A agência também manteve a perspectiva “estável” para a companhia, destacando a recuperação da produtividade agrícola e a expectativa de aumento dos volumes de cana processados na safra 2026/27.
Segundo a S&P, a moagem da Jalles deve alcançar aproximadamente 8,1 milhões de toneladas na safra 2026/27, ante 7,1 milhões de toneladas na temporada anterior. A projeção considera a recuperação da produtividade e a expansão da área colhida.
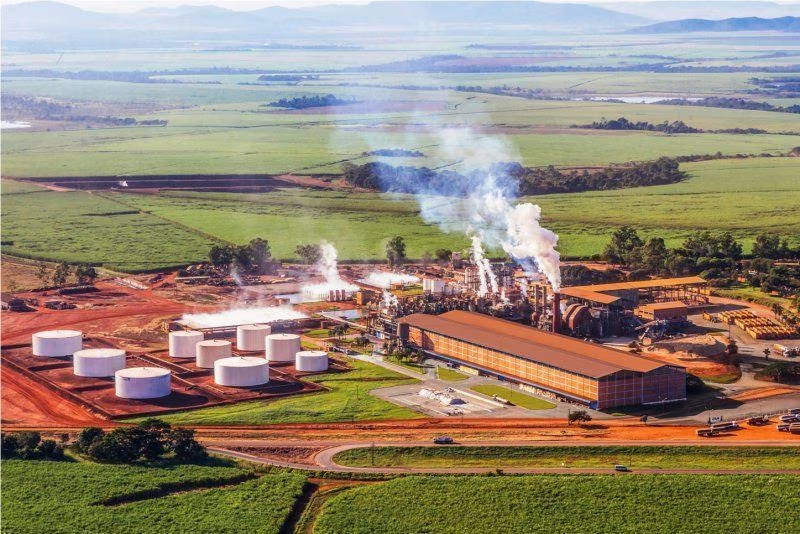
A agência estima que o indicador de TCH (toneladas de cana por hectare) consolidado chegue a cerca de 83 toneladas por hectare. As unidades Jalles Machado e Otávio Lage, em Goiás, mantêm produtividade historicamente superior a 90 toneladas por hectare e permaneceram acima de 80 toneladas mesmo após a seca.
Já a unidade Santa Vitória, em Minas Gerais, apresentou desempenho inferior, afetada pelas condições climáticas mais severas no Triângulo Mineiro e pela maturação ainda em curso do canavial.
Apesar da recuperação dos volumes, a S&P não prevê melhora imediata dos resultados financeiros. A expectativa é que o aumento da moagem seja parcialmente compensado pelos preços mais baixos de açúcar e etanol, além da manutenção de custos agrícolas pressionados.
Com isso, a agência projeta Ebitda (Lucro Antes de Juros, Impostos, Depreciação e Amortização) de aproximadamente R$ 1,3 bilhão e alavancagem de 2,4 vezes, ambos em linha com a safra 2025/26. Para os dois anos seguintes, a expectativa é de aumento do Ebitda para cerca de R$ 1,6 bilhão, acompanhado de redução da alavancagem para aproximadamente 2 vezes.
A S&P também destacou a estratégia de hedge da companhia. Mais de 80% do volume da safra corrente e quase 40% da safra seguinte já tinham preços fixados, segundo o relatório. Para a agência, a proteção reduz a exposição dos resultados às oscilações dos preços de açúcar e etanol.
Liquidez
Outro fator considerado pela S&P para a manutenção do rating foi a posição de liquidez da Jalles. Em junho de 2026, a companhia tinha aproximadamente R$ 1,6 bilhão em caixa, contra R$ 167 milhões em dívidas de curto prazo. O prazo médio ponderado da dívida era de cerca de cinco anos.
A agência estima que as fontes de liquidez permanecerão confortavelmente acima dos usos nos próximos 12 meses, inclusive em um cenário de estresse com queda de 30% do Ebitda em relação ao caso-base. Entre as fontes estão o caixa disponível, geração interna de caixa estimada em cerca de R$ 1,2 bilhão e R$ 650 milhões em emissões de notas comerciais e dívida bancária realizadas em 2026.
Fluxo de caixa
A agência prevê que a geração de fluxo de caixa operacional livre (FOCF) da companhia fique positiva em aproximadamente R$ 161 milhões na safra 2027/28, ou R$ 68 milhões após os pagamentos de arrendamentos.
A projeção considera investimentos anuais entre R$ 1 bilhão e R$ 1,1 bilhão, concentrados principalmente em manutenção, renovação e tratos culturais, sem novos investimentos de expansão. A política de dividendos também é considerada conservadora, com distribuição equivalente a 25% do lucro líquido do exercício anterior.
Para a safra 2027/28, a S&P projeta receita de R$ 2,589 bilhões e Ebitda de R$ 1,56 bilhão, ante R$ 2,26 bilhões e R$ 1,31 bilhão, respectivamente, estimados para 2026/27.
A perspectiva estável indica, segundo a agência, a expectativa de continuidade da recuperação da produtividade agrícola e dos volumes de moagem, sustentando a geração de Ebitda mesmo diante da pressão de preços de açúcar e etanol e dos custos agrícolas elevados.
Conteúdo reproduzido originalmente em: CNN Brasil por Kaique Cangirana.